
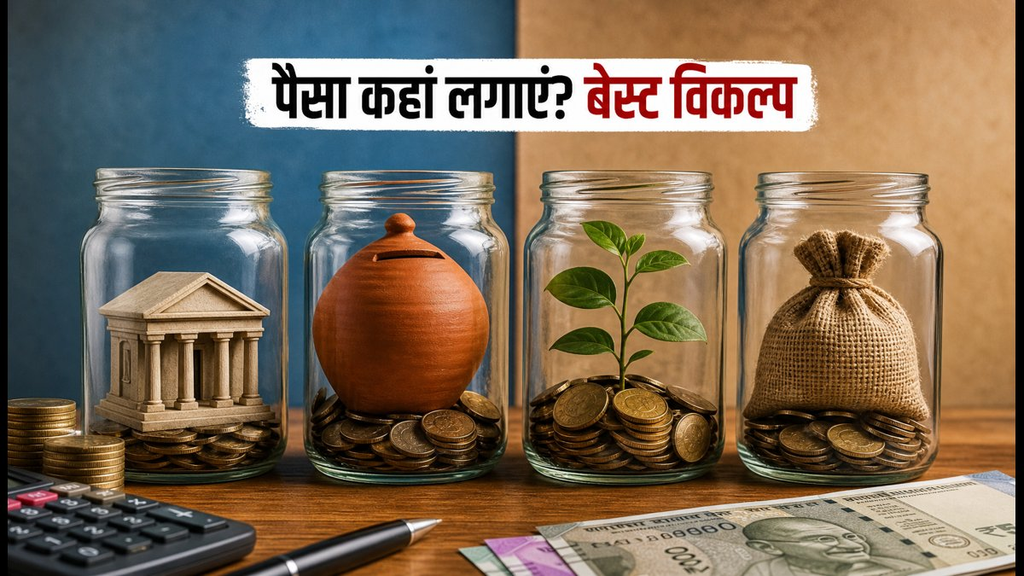
नई दिल्ली: बैंक फिक्स्ड डिपॉजिट (FD) की ब्याज दरों में हालिया बदलाव के बाद निवेशकों के सामने एक बार फिर यह सवाल खड़ा हो गया है कि अपनी बचत को कहां निवेश किया जाए। FD, रिकरिंग डिपॉजिट (RD), सिस्टमैटिक इन्वेस्टमेंट प्लान (SIP) और डेट म्यूचुअल फंड जैसे विकल्पों में से सही चुनाव करना जरूरी है। हालांकि, सबसे अच्छा निवेश वही है जो आपकी जरूरत, जोखिम उठाने की क्षमता और पैसे की जरूरत के समय के मुताबिक हो।
11 नवंबर 2026 तक उपलब्ध जानकारी के अनुसार, कई बैंकों ने चुनिंदा अवधि की FD पर ब्याज दरों में बदलाव किया है। HDFC बैंक ने 4 नवंबर से कुछ अवधियों के लिए दरें बढ़ाई थीं। वरिष्ठ नागरिकों को भी सामान्य ग्राहकों के मुकाबले अधिक ब्याज मिल रहा है। ऐसे में निवेश करने से पहले अलग-अलग बैंकों की ब्याज दरों और शर्तों की तुलना करना फायदेमंद हो सकता है।
FD पर कितना मिल रहा है ब्याज?
3 करोड़ रुपये से कम की जमा राशि वाली FD पर HDFC बैंक सामान्य ग्राहकों को अधिकतम 6.60 प्रतिशत और वरिष्ठ नागरिकों को 7.20 प्रतिशत तक ब्याज दे रहा है। वहीं, उत्कर्ष स्मॉल फाइनेंस बैंक की 666 दिनों की विशेष FD पर सामान्य ग्राहकों के लिए ब्याज दर 8.10 प्रतिशत और वरिष्ठ नागरिकों के लिए 8.50 प्रतिशत बताई गई है।
दूसरी ओर, एक्सिस बैंक में अधिकतम ब्याज दर सामान्य ग्राहकों के लिए 6.60 प्रतिशत और वरिष्ठ नागरिकों के लिए 7.35 प्रतिशत है। कोटक बैंक में यह दर क्रमशः 6.80 प्रतिशत और 7.55 प्रतिशत तक है।
इन दरों से साफ है कि वरिष्ठ नागरिकों को बैंक के अनुसार लगभग 0.50 से 0.75 प्रतिशत तक अतिरिक्त ब्याज मिल सकता है। हालांकि, ब्याज दरें जमा की अवधि और बैंक की शर्तों के अनुसार बदलती रहती हैं। निवेश से पहले बैंक की आधिकारिक वेबसाइट पर ताजा दरें जरूर जांचें।
FD, RD, SIP या डेट फंड: किस अवधि के लिए क्या बेहतर?
निवेश का विकल्प चुनते समय सबसे पहले यह तय करना चाहिए कि आपको पैसे की जरूरत कब पड़ सकती है।
1. 0 से 6 महीने की अवधि: अगर कुछ महीनों के लिए पैसा सुरक्षित रखना है और जरूरत पड़ने पर निकालने की सुविधा चाहिए, तो लिक्विड फंड पर विचार किया जा सकता है। इसके अलावा RBI Retail Direct के माध्यम से 91, 182 या 364 दिनों के ट्रेजरी बिल में निवेश का विकल्प भी उपलब्ध है।
2. 6 से 18 महीने की अवधि: इस समयावधि के लिए बैंक की विशेष अवधि वाली FD उपयोगी हो सकती है। अलग-अलग मैच्योरिटी वाली FD बनाकर निवेश करने की रणनीति को FD लैडरिंग कहा जाता है। इससे पूरी रकम एक ही समय के लिए लॉक नहीं होती।
3. 18 से 36 महीने की अवधि: इस अवधि में शॉर्ट-ड्यूरेशन डेट फंड और अलग-अलग अवधि की FD का मिश्रण बनाया जा सकता है। हालांकि, डेट फंड में ब्याज दर और बाजार से जुड़ा जोखिम रहता है, जबकि FD में मैच्योरिटी से पहले निकासी की शर्तें लागू हो सकती हैं।
4. 5 साल या उससे अधिक की अवधि: लंबी अवधि के वित्तीय लक्ष्यों के लिए इक्विटी म्यूचुअल फंड में SIP पर विचार किया जा सकता है। इसमें बाजार के उतार-चढ़ाव का जोखिम रहता है और रिटर्न की कोई गारंटी नहीं होती। वहीं, टैक्स बचाने के उद्देश्य से 5 साल की टैक्स-सेवर FD भी एक विकल्प है, जो पात्रता की शर्तों के तहत आयकर अधिनियम की धारा 80C में लाभ दे सकती है।
निवेश से पहले टैक्स और निकासी के नियम समझें
FD, RD और म्यूचुअल फंड में निवेश करने से पहले टैक्स से जुड़े नियमों को समझना भी जरूरी है। 1 अप्रैल 2023 या उसके बाद खरीदे गए कई डेट म्यूचुअल फंड निवेशों पर इंडेक्सेशन का लाभ उपलब्ध नहीं है। आयकर अधिनियम की धारा 50AA के तहत निर्धारित श्रेणी के फंड से होने वाला मुनाफा निवेशक की लागू टैक्स दर के अनुसार कर योग्य हो सकता है।
लिक्विड फंड में निवेश करने पर सात दिनों के भीतर निकासी के लिए एग्जिट लोड लग सकता है। इसकी दर और शर्तें संबंधित फंड की योजना पर निर्भर करती हैं। इसी तरह, कई बैंक समय से पहले FD बंद कराने पर पेनल्टी या कम ब्याज देते हैं।
FD के ब्याज पर TDS की सीमा भी ध्यान में रखनी चाहिए। धारा 194A के तहत सामान्य जमाकर्ताओं के लिए निर्धारित सीमा ₹40,000 और वरिष्ठ नागरिकों के लिए ₹50,000 बताई गई है। हालांकि, लागू नियमों और वित्त वर्ष के अनुसार सीमाओं में बदलाव हो सकता है।
बैंक में जमा राशि की सुरक्षा के लिए DICGC का बीमा कवर भी महत्वपूर्ण है। इसके तहत एक जमाकर्ता को एक बैंक में मूलधन और ब्याज मिलाकर अधिकतम ₹5 लाख तक की जमा राशि पर बीमा सुरक्षा मिलती है। अलग-अलग शाखाओं में जमा राशि को जोड़कर यह सीमा लागू होती है।
FD लैडरिंग और SIP से निवेश की योजना कैसे बनाएं?
अगर आपके पास एकमुश्त रकम है और आप उसे अलग-अलग समय पर उपलब्ध रखना चाहते हैं, तो 6, 12 और 18 महीने की अलग-अलग FD बनाई जा सकती हैं। इससे जरूरत पड़ने पर पूरी रकम को समय से पहले निकालने की स्थिति कम हो सकती है।
एक ही बैंक में ₹5 लाख की बीमा सीमा से अधिक जमा रखने से पहले DICGC के नियमों को समझना जरूरी है। अधिक सुरक्षा के लिए अलग-अलग बैंकों में जमा राशि बांटने पर विचार किया जा सकता है।
अगर आप एकमुश्त बड़ी रकम को शेयर बाजार से जुड़े म्यूचुअल फंड में लगाना चाहते हैं, तो STP के जरिए तय अंतराल पर रकम ट्रांसफर करने का विकल्प देख सकते हैं। इसके अलावा नियमित बचत के लिए SIP अपनाई जा सकती है। ध्यान रखें कि SIP निवेश का तरीका है, इसमें पूंजी या रिटर्न की गारंटी नहीं होती।
तुरंत जरूरत के लिए रखी जाने वाली रकम को ऐसे विकल्प में रखना बेहतर है, जहां निकासी की सुविधा और जोखिम दोनों आपकी जरूरत के अनुरूप हों। सरकारी ट्रेजरी बिल भी एक विकल्प हैं, लेकिन उनकी मैच्योरिटी, खरीद प्रक्रिया और उपलब्धता समझकर ही निवेश करना चाहिए।
निवेश का फैसला अपनी जरूरत के अनुसार करें
FD उन लोगों के लिए उपयोगी हो सकती है जो तय ब्याज दर और निश्चित अवधि को प्राथमिकता देते हैं। RD नियमित रूप से छोटी रकम बचाने वालों के काम आ सकती है। SIP लंबी अवधि में बाजार से जुड़ा निवेश करने का तरीका है, जबकि डेट फंड अलग-अलग अवधि और जोखिम के साथ आते हैं।
इसलिए केवल सबसे ज्यादा ब्याज दर देखकर निवेश न करें। पैसे की जरूरत, टैक्स, निकासी की सुविधा, जोखिम और बैंक या फंड की शर्तों को ध्यान में रखकर फैसला लें।
Satya Report डिस्क्लेमर: यह लेख सामान्य वित्तीय जानकारी के उद्देश्य से तैयार किया गया है, इसे निवेश की व्यक्तिगत सलाह न मानें। ब्याज दरें, टैक्स नियम और निवेश से जुड़े जोखिम बदल सकते हैं। निवेश करने से पहले संबंधित बैंक, वित्तीय संस्थान या योग्य वित्तीय सलाहकार से जानकारी अवश्य लें।