
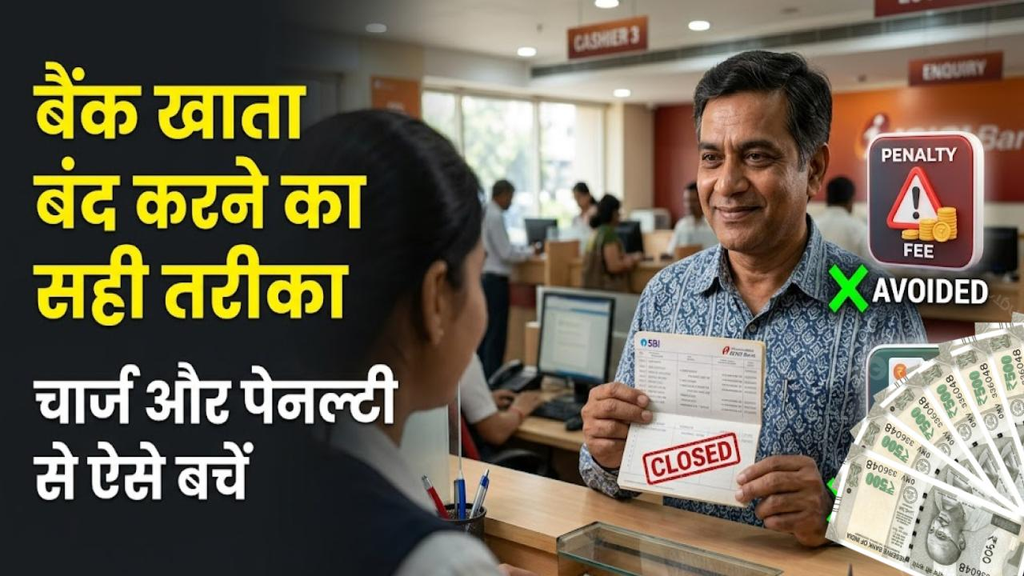
नई दिल्ली: अगर आपके पास एक से ज्यादा बैंक खाते हैं और उनमें से किसी का इस्तेमाल लंबे समय से नहीं कर रहे हैं, तो उसे बंद करने से पहले कुछ जरूरी बातों का ध्यान रखना चाहिए। सही प्रक्रिया अपनाने से अनावश्यक शुल्क, ऑटो-डेबिट फेल होने और भविष्य में बैंकिंग संबंधी परेशानियों से बचा जा सकता है।
हालांकि, बैंक खाता लंबे समय तक इस्तेमाल नहीं करने पर हर स्थिति में जुर्माना लगता है, यह सही नहीं है। न्यूनतम बैलेंस, खाता निष्क्रिय होने और खाता बंद करने के नियम बैंक तथा खाते के प्रकार के अनुसार अलग-अलग हो सकते हैं।
1. सबसे पहले क्लोजर चार्ज की जानकारी लें
बैंक खाता बंद करने पर लगने वाला शुल्क इस बात पर निर्भर करता है कि खाता कब खोला गया था और संबंधित बैंक की नीति क्या है। कुछ बैंक निर्धारित शुरुआती अवधि में खाता बंद करने पर शुल्क नहीं लेते, जबकि कुछ परिस्थितियों में शुल्क लगाया जा सकता है।
इसलिए खाता बंद कराने से पहले अपनी बैंक शाखा या आधिकारिक वेबसाइट से क्लोजर चार्ज की जानकारी जरूर लें। यह भी पूछें कि क्या खाते पर कोई बकाया शुल्क या अन्य देनदारी है।
2. खाते में मौजूद पैसे का क्या होगा?
खाता बंद कराने से पहले उसमें मौजूद राशि निकाल लें या बैंक से उसे अपने दूसरे सक्रिय खाते में ट्रांसफर करने का अनुरोध करें। अगर खाते में कोई बकाया राशि, लंबित लेन-देन या अन्य समस्या है, तो बैंक की प्रक्रिया के अनुसार उसका समाधान कराएं।
खाता बंद करने के लिए बैंक आमतौर पर निर्धारित आवेदन या क्लोजर फॉर्म मांग सकता है। संयुक्त खाते के मामले में सभी खाताधारकों के हस्ताक्षर या सहमति की जरूरत पड़ सकती है।
3. EMI, SIP और ऑटो-डेबिट जरूर जांचें
कई लोग खाता बंद करते समय यह भूल जाते हैं कि उससे लोन की किस्त, बीमा प्रीमियम, म्यूचुअल फंड की SIP, बिजली बिल या क्रेडिट कार्ड का भुगतान जुड़ा हो सकता है।
ऐसे में खाता बंद होने के बाद भुगतान असफल हो सकता है। इससे विलंब शुल्क लगने या क्रेडिट हिस्ट्री प्रभावित होने का जोखिम रहता है।
खाता बंद करने से पहले सभी जरूरी भुगतान दूसरे सक्रिय खाते से जोड़ें और संबंधित बैंक या सेवा प्रदाता से इसकी पुष्टि कर लें।
4. टैक्स और ब्याज से जुड़ी जानकारी रखें
केवल बैंक खाता बंद करने से सामान्य तौर पर कोई अलग इनकम टैक्स नहीं लगता। हालांकि, खाते पर मिला ब्याज आपकी कर स्थिति के अनुसार आयकर के दायरे में आ सकता है।
यदि खाते से जुड़ी फिक्स्ड डिपॉजिट (FD) या रिकरिंग डिपॉजिट (RD) भी बंद कर रहे हैं, तो समय से पहले निकासी के नियम और संभावित ब्याज नुकसान की जांच करें। कुछ मामलों में TDS भी लागू हो सकता है।
फॉर्म 15G या 15H हर व्यक्ति के लिए नहीं है। इन्हें निर्धारित पात्रता और शर्तें पूरी करने पर ही जमा किया जा सकता है। केवल खाता बंद करने के कारण ये फॉर्म जमा करना जरूरी नहीं हो जाता।
5. खाता बंद होने का लिखित प्रमाण लें
बैंक में आवेदन देने के बाद उसकी रसीद या आवेदन की स्वीकृति अपने पास रखें। खाता बंद होने पर बैंक से ईमेल, पत्र या अन्य आधिकारिक पुष्टि प्राप्त करें।
साथ ही, अंतिम बैंक स्टेटमेंट डाउनलोड करके सुरक्षित रखें। भविष्य में किसी भुगतान, ब्याज या लेन-देन को लेकर सवाल उठने पर यह रिकॉर्ड उपयोगी हो सकता है।
लंबे समय से इस्तेमाल नहीं हो रहे खाते का क्या करें?
अगर बचत खाते में लंबे समय तक ग्राहक की ओर से कोई लेन-देन नहीं होता, तो बैंक के नियमों के अनुसार उसे निष्क्रिय या इनऑपरेटिव श्रेणी में रखा जा सकता है। ऐसे खाते को दोबारा सक्रिय कराने के लिए बैंक से संपर्क करना पड़ सकता है।
भारतीय रिजर्व बैंक के नियमों के तहत निष्क्रिय खातों के प्रबंधन के लिए अलग दिशा-निर्देश हैं। केवल खाता निष्क्रिय होने का अर्थ यह नहीं है कि बैंक मनमाने तरीके से जुर्माना लगा सकता है। न्यूनतम बैलेंस और अन्य शुल्कों के नियम खाते के प्रकार तथा बैंक की लागू नीति पर निर्भर करते हैं।
खाता बंद करने से पहले ये बातें याद रखें
- बैंक से क्लोजर चार्ज और बकाया शुल्क की पुष्टि करें।
- खाते से जुड़े EMI, SIP और अन्य ऑटो-डेबिट दूसरे खाते में स्थानांतरित करें।
- खाते की शेष राशि और लंबित लेन-देन की जांच करें।
- पासबुक, चेकबुक और डेबिट कार्ड के बारे में बैंक के निर्देशों का पालन करें।
- खाता बंद होने का लिखित प्रमाण और अंतिम स्टेटमेंट सुरक्षित रखें।
Satya Report नोट: बैंक खाता बंद करने के शुल्क और प्रक्रिया अलग-अलग बैंकों में भिन्न हो सकती है। आवेदन करने से पहले अपने बैंक की आधिकारिक शर्तों और लागू नियमों की जांच करें।