
नई दिल्ली: अचानक पैसों की जरूरत पड़ने पर कई लोग पर्सनल लोन का विकल्प चुनते हैं। मेडिकल खर्च, घर की मरम्मत या किसी जरूरी पारिवारिक काम के लिए यह मददगार हो सकता है। लेकिन लोन लेने से पहले यह समझना जरूरी है कि हर महीने कितनी किस्त देनी होगी और एक साल में ब्याज समेत कुल कितना पैसा चुकाना पड़ेगा।
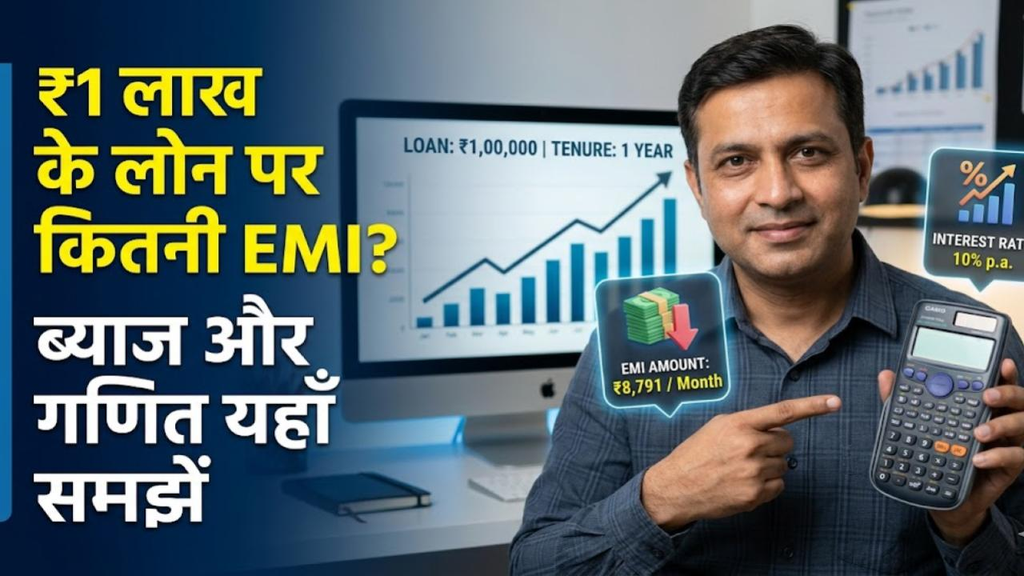
अगर आप 1 लाख रुपये का पर्सनल लोन 12 महीने के लिए लेने की सोच रहे हैं, तो आपकी EMI मुख्य रूप से ब्याज दर और बैंक की शर्तों पर निर्भर करेगी। आइए, इसका पूरा गणित समझते हैं।
₹1 लाख के लोन पर कितनी बनेगी EMI?
एक साल के लिए 1 लाख रुपये का लोन लेने पर अलग-अलग ब्याज दरों के हिसाब से अनुमानित EMI इस प्रकार हो सकती है।
| सालाना ब्याज दर | अनुमानित मासिक EMI | 12 महीने में कुल भुगतान | कुल ब्याज |
|---|---|---|---|
| 9.95% | ₹8,791 | ₹1,05,492 | ₹5,492 |
| 9.99% | ₹8,793 | ₹1,05,516 | ₹5,516 |
| 11% | ₹8,838 | ₹1,06,056 | ₹6,056 |
| 12.05% | ₹8,887 | ₹1,06,644 | ₹6,644 |
ये आंकड़े घटती बकाया राशि के आधार पर अनुमानित हैं। वास्तविक EMI बैंक की गणना, ब्याज दर, भुगतान की तारीख और अन्य शर्तों के अनुसार थोड़ी अलग हो सकती है। प्रोसेसिंग फीस और अन्य शुल्क इसमें शामिल नहीं हैं।
ब्याज दर बढ़ने से कितना पड़ेगा असर?
ऊपर दिए गए उदाहरण से समझा जा सकता है कि ब्याज दर बढ़ने पर मासिक किस्त और कुल ब्याज दोनों बढ़ जाते हैं। 9.95 प्रतिशत की दर पर एक साल में ब्याज लगभग 5,500 रुपये बैठता है, जबकि 12.05 प्रतिशत की दर पर यह करीब 6,600 रुपये हो सकता है।
इसलिए लोन लेते समय सिर्फ मंजूर होने वाली रकम देखना पर्याप्त नहीं है। यह भी देखना चाहिए कि ब्याज दर कितनी है और पूरे कार्यकाल में कुल भुगतान कितना करना पड़ेगा।
पर्सनल लोन लेने से पहले इन बातों का रखें ध्यान
1. क्रेडिट स्कोर जांचें
आपका क्रेडिट स्कोर और पहले के लोन चुकाने का रिकॉर्ड बैंक के फैसले को प्रभावित कर सकता है। बेहतर क्रेडिट प्रोफाइल से अनुकूल ब्याज दर मिलने की संभावना बढ़ सकती है, हालांकि इसकी गारंटी नहीं होती।
2. अलग-अलग बैंकों की तुलना करें
केवल एक बैंक के प्रस्ताव पर निर्भर न रहें। बैंकों और एनबीएफसी की ब्याज दर, प्रोसेसिंग फीस और अन्य शर्तों की तुलना करें। कम शुरुआती ब्याज दर वाला लोन जरूरी नहीं कि कुल खर्च के लिहाज से भी सबसे सस्ता हो।
3. अतिरिक्त शुल्क जरूर पूछें
लोन लेने से पहले प्रोसेसिंग फीस, लागू कर, देरी से भुगतान पर लगने वाले शुल्क और समय से पहले लोन चुकाने की शर्तें समझ लें। इन खर्चों से लोन की वास्तविक लागत बढ़ सकती है।
4. EMI चुकाने की क्षमता देखें
एक साल के लोन में किस्त अपेक्षाकृत ज्यादा हो सकती है। इसलिए अपनी मासिक आय, घर के खर्च और दूसरी देनदारियों का हिसाब लगाने के बाद ही लोन लें। EMI समय पर न चुकाने से अतिरिक्त शुल्क लग सकता है और क्रेडिट स्कोर पर भी असर पड़ सकता है।
एक साल का लोन लेना बेहतर है या लंबी अवधि का?
कम अवधि में लोन चुकाने से आमतौर पर कुल ब्याज कम रहता है, लेकिन मासिक EMI ज्यादा होती है। लंबी अवधि चुनने पर किस्त कम हो सकती है, मगर कुल ब्याज बढ़ने की संभावना रहती है।
इसलिए सही अवधि वही है जिसमें आप नियमित खर्चों और बचत को प्रभावित किए बिना किस्त चुका सकें। यदि आपकी आय में हर महीने पर्याप्त रकम बचती है, तो छोटी अवधि उपयोगी हो सकती है। लेकिन EMI का बोझ जरूरत से ज्यादा रखना आर्थिक परेशानी पैदा कर सकता है।
लोन लेने से पहले करें पूरा हिसाब
1 लाख रुपये का पर्सनल लोन लेने पर एक साल के लिए EMI मोटे तौर पर 8,800 रुपये के आसपास हो सकती है, लेकिन वास्तविक रकम आपकी ब्याज दर और बैंक की शर्तों पर निर्भर करेगी। आवेदन करने से पहले बैंक से लिखित में EMI, कुल ब्याज और सभी शुल्कों की जानकारी जरूर लें।
सत्य रिपोर्ट डिस्क्लेमर: यह लेख सामान्य वित्तीय जानकारी के उद्देश्य से तैयार किया गया है। ब्याज दरें और शुल्क बैंक, ग्राहक की प्रोफाइल तथा लोन की शर्तों के अनुसार बदल सकते हैं। लोन लेने से पहले संबंधित बैंक या वित्तीय संस्था से पूरी जानकारी की पुष्टि करें।