
नई दिल्ली: भारतीय रिजर्व बैंक (RBI) ने 7 अक्टूबर 2026 को रेपो रेट में 25 बेसिस प्वाइंट यानी 0.25% की बढ़ोतरी की है। इसके साथ रेपो रेट 5.25% से बढ़कर 5.50% हो गया है। करीब चार साल में यह RBI की पहली दर बढ़ोतरी है। इसका असर होम लोन समेत दूसरे फ्लोटिंग रेट वाले कर्ज पर पड़ सकता है।
रेपो रेट बढ़ने के बाद जिन लोगों का होम लोन बाहरी बेंचमार्क से जुड़ा है, उनकी ब्याज दर में बदलाव हो सकता है। बैंक के रीसेट नियमों के अनुसार इसका असर EMI बढ़ने या लोन की अवधि बढ़ने के रूप में दिखाई दे सकता है।
50 लाख के होम लोन पर कितना पड़ेगा असर?
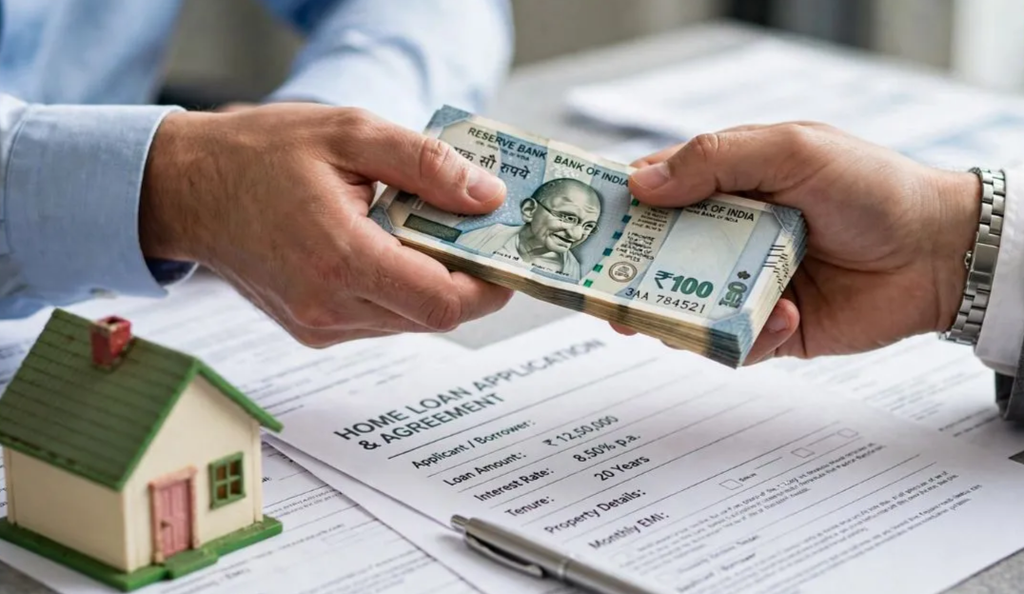
मान लीजिए किसी व्यक्ति ने 50 लाख रुपये का होम लोन 20 साल के लिए लिया है और उसकी ब्याज दर 8.50% से बढ़कर 8.75% हो जाती है।
- 8.50% ब्याज पर EMI: करीब 43,391 रुपये
- 8.75% ब्याज पर EMI: करीब 44,186 रुपये
- अंतर: करीब 795 रुपये प्रति महीना
यानी केवल उदाहरण के तौर पर देखें तो 25 बेसिस प्वाइंट की बढ़ोतरी का असर करीब 795 रुपये की अतिरिक्त मासिक EMI के रूप में पड़ सकता है।
हालांकि, यह एक उदाहरण है। वास्तविक EMI आपके बैंक की ब्याज दर, लोन की बची हुई अवधि, बकाया मूलधन और रीसेट तारीख पर निर्भर करेगी।
EMI बढ़ेगी या लोन की अवधि?
रेपो रेट बढ़ने के बाद बैंक हर ग्राहक की EMI को एक ही तरीके से नहीं बढ़ाते। कुछ मामलों में EMI बढ़ सकती है, जबकि कुछ मामलों में बैंक EMI को लगभग समान रखते हुए लोन की अवधि बढ़ा सकते हैं।
इसलिए मौजूदा होम लोन ग्राहकों को अपने बैंक से यह जरूर पता करना चाहिए कि नई ब्याज दर लागू होने के बाद उनके लोन की EMI और बाकी अवधि पर क्या असर पड़ेगा।
ब्याज दर बढ़ने से पहले क्या करें?
अगर आपका होम लोन फ्लोटिंग रेट पर है, तो कुछ कदम आपकी ब्याज लागत को नियंत्रित करने में मदद कर सकते हैं।
1. बैंक से नई ब्याज दर पूछें: रेपो रेट बढ़ने के बाद आपकी व्यक्तिगत लोन दर कितनी बदली है, इसकी जानकारी लें।
2. EMI बढ़ाने पर विचार करें: अगर आपकी आय इसकी अनुमति देती है तो EMI में थोड़ी बढ़ोतरी करने से लोन जल्दी खत्म हो सकता है।
3. आंशिक प्रीपेमेंट करें: अतिरिक्त पैसा उपलब्ध होने पर आंशिक प्रीपेमेंट से मूलधन कम किया जा सकता है, जिससे भविष्य का ब्याज बोझ घट सकता है।
4. दूसरे बैंक की दरों की तुलना करें: अगर आपका मौजूदा बैंक काफी अधिक ब्याज ले रहा है, तो बैलेंस ट्रांसफर का विकल्प देखा जा सकता है। लेकिन प्रोसेसिंग फीस और दूसरे शुल्कों को भी हिसाब में शामिल करें।
हर होम लोन ग्राहक पर असर एक जैसा नहीं होगा
RBI की 25 बेसिस प्वाइंट की बढ़ोतरी का मतलब यह नहीं है कि हर व्यक्ति की EMI तुरंत समान राशि से बढ़ जाएगी। इसका वास्तविक असर इस बात पर निर्भर करेगा कि आपका लोन किस बेंचमार्क से जुड़ा है, बैंक ने ब्याज दर में कितना बदलाव किया है और आपकी EMI-रीसेट व्यवस्था क्या है।
इसलिए 50 लाख रुपये के लोन का ऊपर दिया गया कैलकुलेशन सिर्फ उदाहरण है, व्यक्तिगत लोन की निश्चित EMI नहीं। RBI की नई दर के बाद अपने बैंक से संशोधित ब्याज दर और नए repayment schedule की जानकारी लेना सबसे सही रहेगा।